公的年金とは?2階建ての仕組みや受給額の平均・2026年改正まで徹底解説
老後資金への関心が高まり続けるなか、私たちの生活の土台となる「公的年金」の仕組みを正しく把握できている人は決して多くありません。「毎月保険料を払っているけれど、将来いくら受け取れるのか」「国民年金と厚生年金は何が違うのか」といった疑問や不安を抱く声は後を絶ちません。
2026年を迎えた現在、社会保障制度改革や物価・賃金動向を受けた給付水準の調整など、年金を巡るルールは大きく動いています。本記事では、公的年金の基本的な2階建て構造から最新の法改正ポイント、手取りを最大化する繰り下げ受給の活用術まで、分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の公的年金は「国民年金(1階)」と「厚生年金(2階)」の2階建て構造で、現役世代が高齢者を支える「世代間扶養」が基本原理。
- 要点2:平均受給額は国民年金のみで月約5.6万円、厚生年金込みで月約14.5万円となっており、「ねんきん定期便」で将来の見込額を確認することが第一歩。
- 要点3:2026年の法改正動向やマクロ経済スライドの影響を踏まえ、受給開始年齢の繰り下げやiDeCo等の私的年金との併用が老後防衛の鍵を握る。
【基本構造】公的年金とは?「2階建て」の仕組みと国民年金・厚生年金の違い
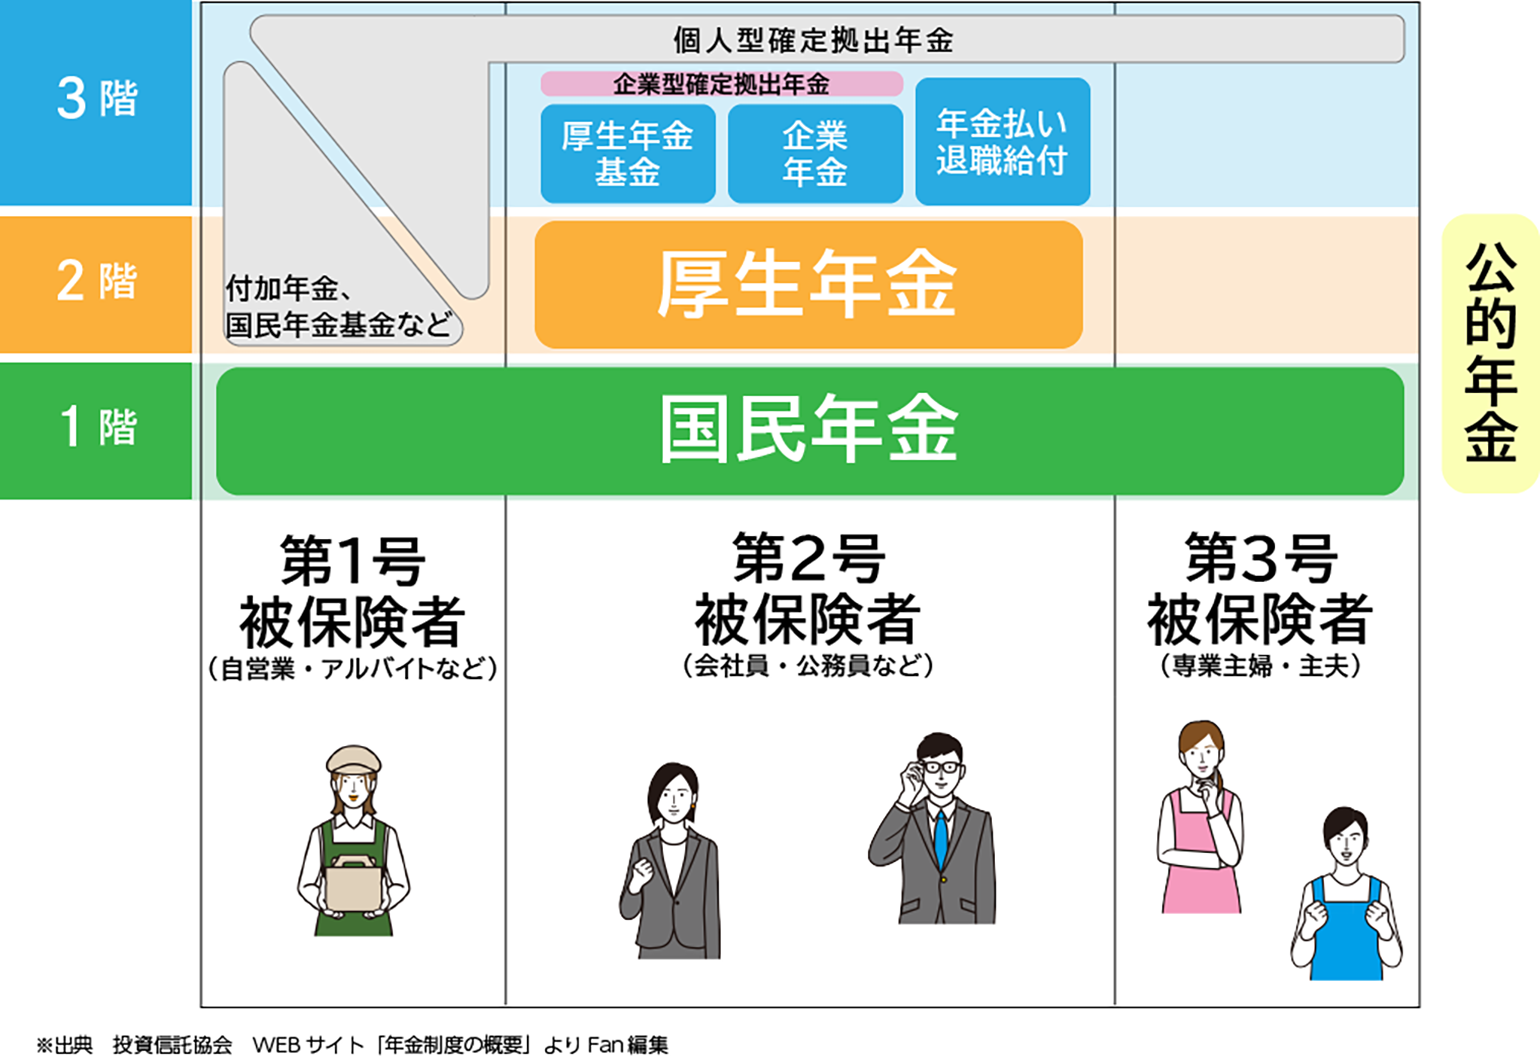
日本の公的年金制度は、日本国内に住む20歳以上60歳未満のすべての人に加入が義務付けられている「国民皆年金」を原則としています。その構造は、よく「2階建ての建物」に例えられます。
1階部分に位置するのが国民年金(基礎年金)です。自営業者、フリーランス、学生などの「第1号被保険者」、会社員や公務員などの「第2号被保険者」、第2号に扶養される配偶者である「第3号被保険者」の全員が共通して加入します。保険料は一律(毎年度見直し)で、20歳から60歳までの40年間(480カ月)完全に納付した場合に満額の老齢基礎年金が支給されます。
そして2階部分が、会社員や公務員が上乗せで加入する厚生年金です。保険料は毎月の給与や賞与の額(標準報酬月額・標準賞与額)に保険料率を掛けた額となり、勤務先と本人が半分ずつ負担(労使折半)します。納めた保険料と加入期間に応じて将来の給付額が増える「報酬比例」が特徴です。
国民年金と厚生年金の最大の違いは、対象者の範囲と保険料・給付額の決定方法にあります。自営業者等は1階部分のみですが、会社員等は1階と2階の両方から給付を受けられるため、退職後の給付水準に大きな差が生まれます。
【受給額の実態】将来いくらもらえる?平均月額と「ねんきん定期便」の見方
気になる受給額の実態ですが、厚生労働省の統計によると、現在の年金受給額の平均月額は、国民年金(老齢基礎年金)のみの受給者で約5万6,000円、厚生年金(老齢基礎年金を含む)の受給者で約14万5,000円となっています。ただし、男性平均(約16万4,000円)と女性平均(約10万5,000円)の間には、過去の就労形態や勤続年数の違いによる開きが存在します。
自身が将来いくら受け取れるかを正確に把握するために不可欠なのが、毎年誕生月に送付される「ねんきん定期便」の確認です。記載内容の見方は年齢によって異なります。
50歳未満の人に届く定期便には「これまでの加入実績に応じた年金額」のみが記載されており、将来もらえる総額ではない点に注意が必要です。一方、50歳以上の人には「現在の加入条件が60歳まで続いたと仮定した将来の受給見込額」が明記されるため、より具体的な老後設計のベースとして活用できます。また、政府が提供する「マイナポータル」と連携した「ねんきんネット」を利用すれば、いつでも最新の試算シミュレーションが可能です。
【手取りを増やす戦略】受給開始年齢の繰り下げ効果と私的年金(iDeCo)の比較
原則として公的年金の受給開始年齢は65歳ですが、希望すれば60歳から75歳までの間で自由に時期を選べる仕組みになっています。受給時期を前倒しする「繰り上げ」と、後倒しにする「繰り下げ」があり、特に注目されているのが受給開始年齢の繰り下げです。
66歳以降に受給を遅らせると、1カ月繰り下げるごとに0.7%ずつ年金額が増額されます。上限である75歳まで10年間繰り下げた場合、増額率は最大84%に達し、この高い給付水準は生涯変わりません。健康状態や退職後の就労収入とバランスを取りながら受給開始時期を最適化することが、手取り最大化の有力な選択肢となっています。
また、公的年金(1階・2階)を補う「3階部分」として活用が進むのが、私的年金である「iDeCo(個人型確定拠出年金)」や企業年金です。公的年金とiDeCoを比較すると、公的年金が終身給付(亡くなるまで受け取れる)とインフレ耐性を持つセーフティネットであるのに対し、iDeCoは自ら運用商品を選び、掛金の全額所得控除や運用益非課税といった手厚い税制優遇を受けながら資産を形成する自助努力のツールです。公的年金の受給額を見極めた上で、足りない生活費をiDeCoで補填する組み合わせが標準的な防衛策となっています。
【万が一のセーフティネット】遺族年金・障害年金の支給要件と保険料免除制度
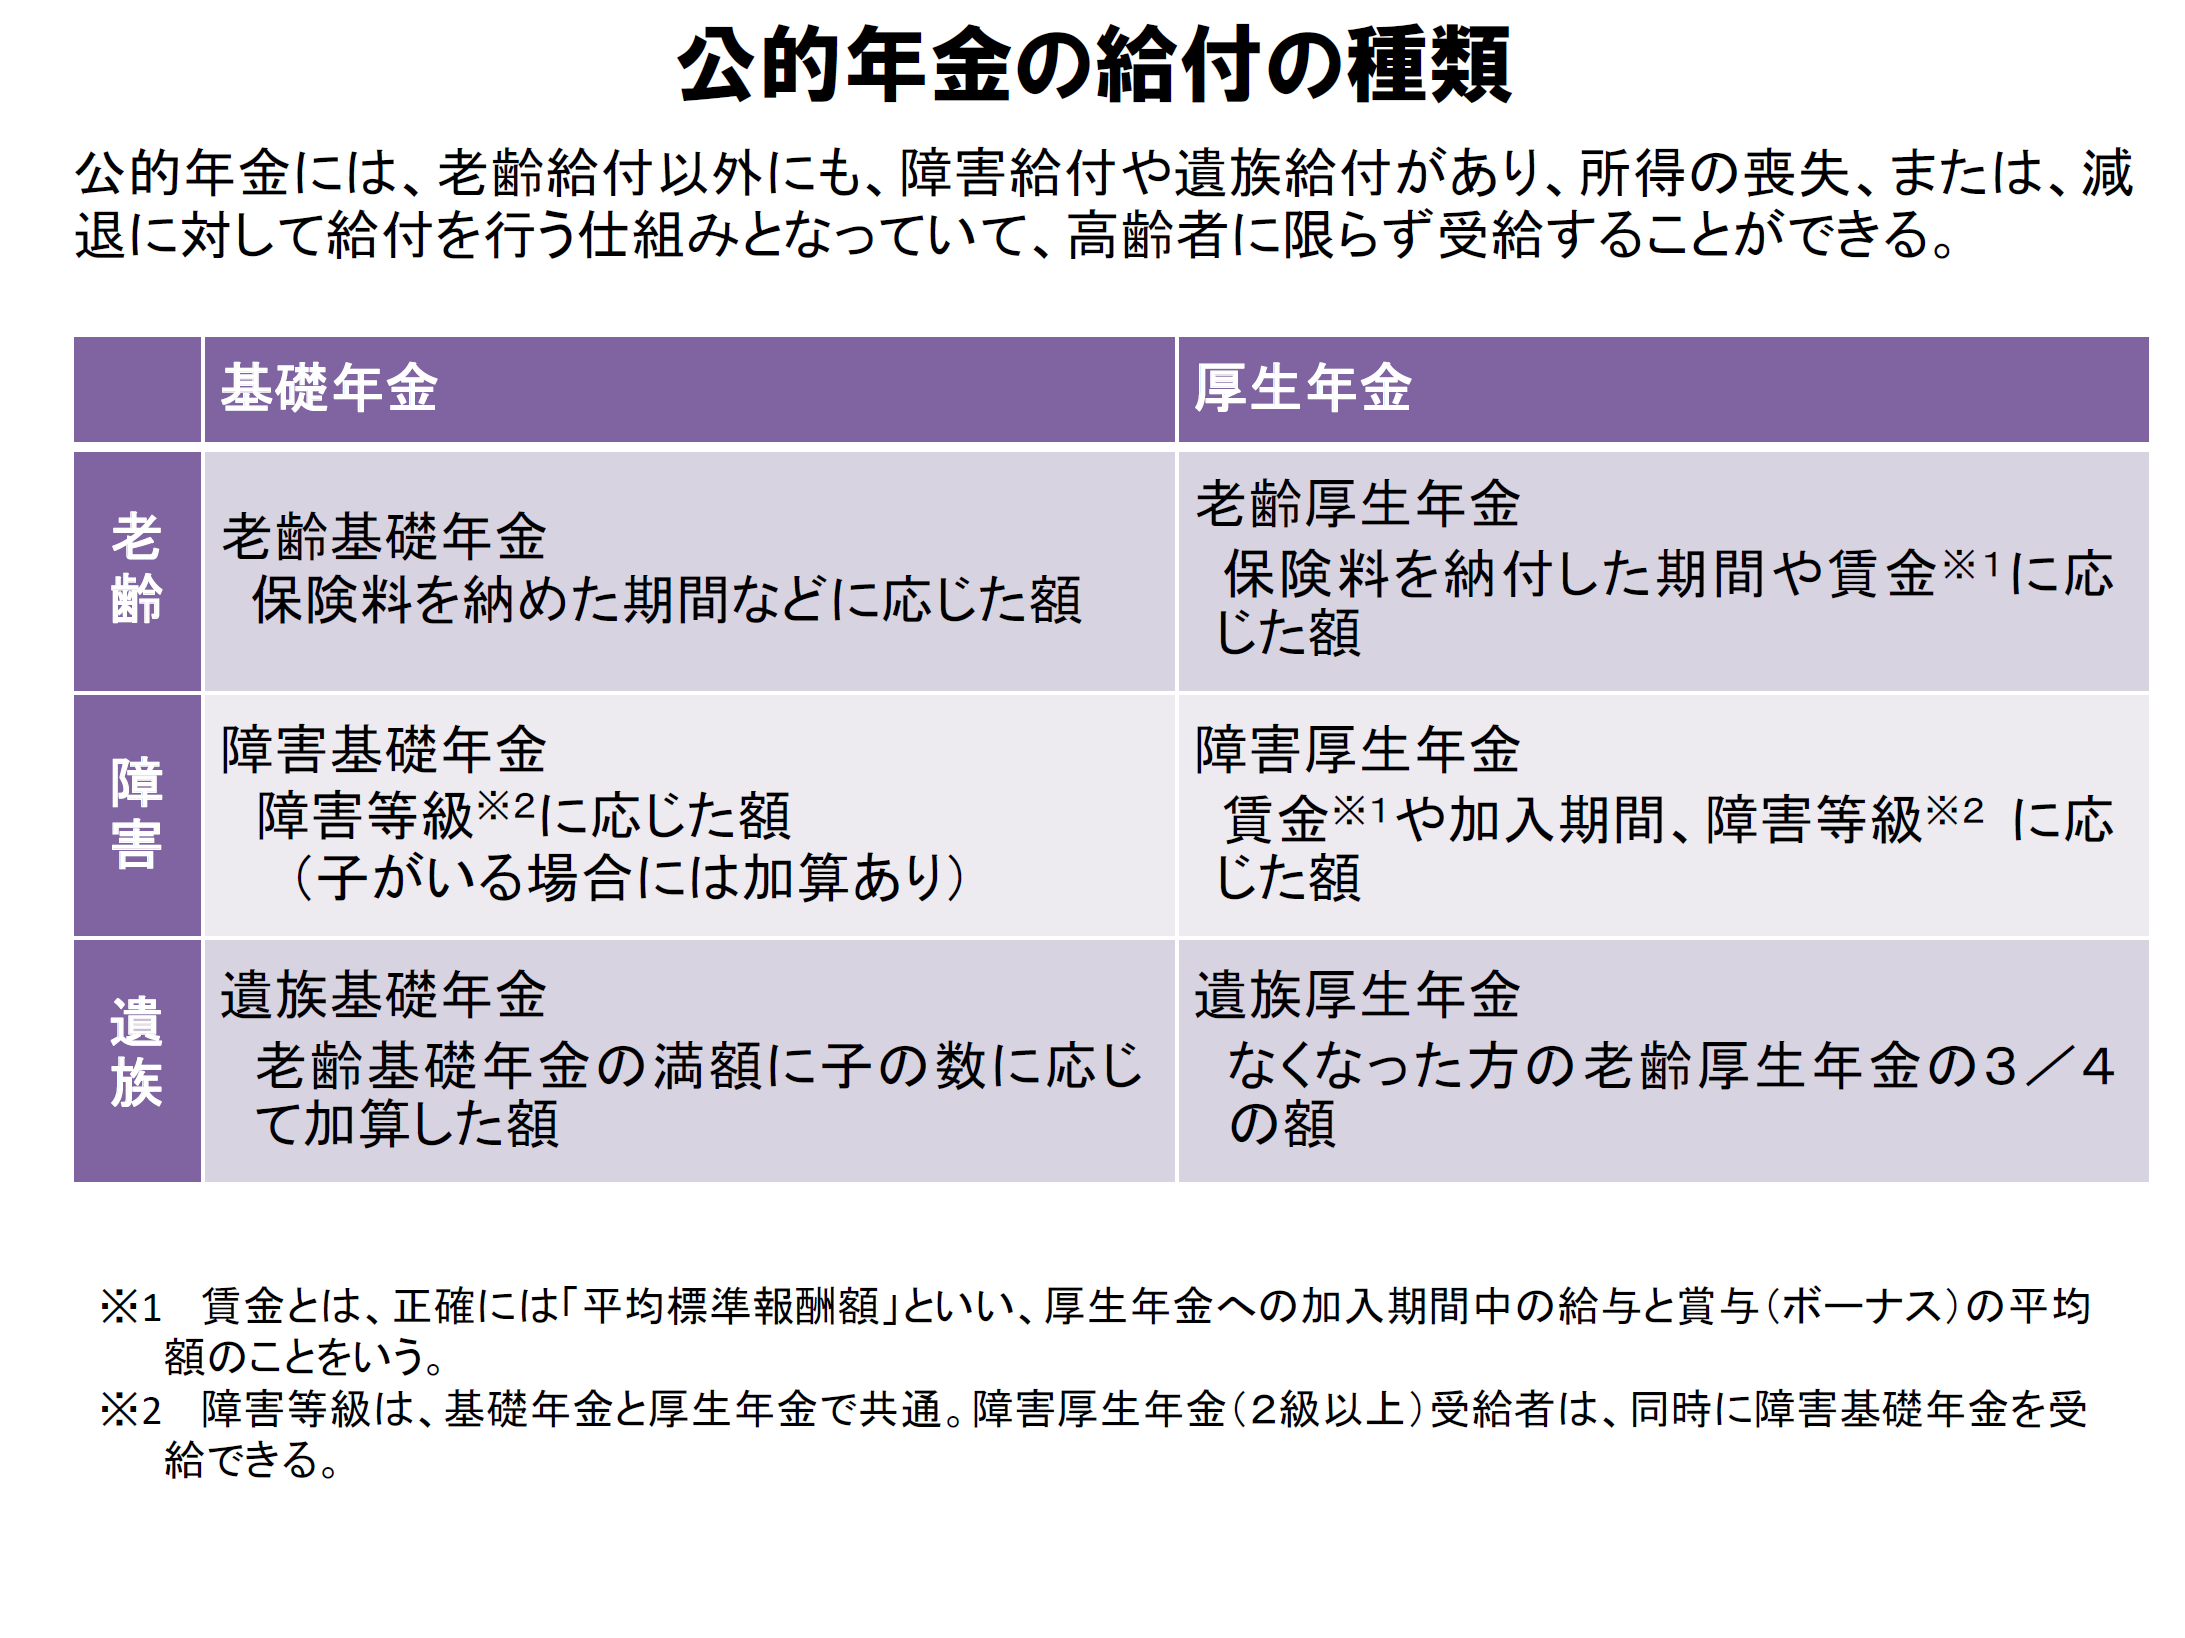
公的年金は老後の生活費のためだけの制度ではありません。現役世代を含めた人生のリスクに備える「保険」としての機能を併せ持っています。それが「障害年金」と「遺族年金」です。
病気やケガで日常生活や就労に著しい制限が生じた場合に支給される障害年金、そして一家の働き手が亡くなった際に残された遺族へ支給される遺族年金には、いずれも厳格な支給要件(初診日要件、保険料納付要件など)が定められています。原則として「初診日の前日において、加入期間のうち保険料納付(免除含む)済期間が3分の2以上あること」などが求められます。
もし経済的な困窮や退職・失業などで保険料の支払いが難しい場合は、未納のまま放置せず、必ず国民年金の保険料免除・猶予制度を申請しましょう。申請が承認されれば、未納扱いにならずに障害年金や遺族年金の受給資格期間としてカウントされる上、将来の老齢基礎年金の給付額にも国庫負担分(満額納付の2分の1など)が一部反映されます。
【2026年最新法改正】マクロ経済スライドの動向と税金・公的年金等控除の確定申告ルール
2026年現在、公的年金を取り巻く環境は5年に一度の年金制度改革議論を経て、新たな運用フェーズに入っています。制度の持続可能性を保つために組み込まれているのが「マクロ経済スライド」の仕組みです。これは、現役世代の減少(社会全体の支え手の減少)と平均余命の伸びに合わせて、年金額の改定率を物価や賃金の上昇幅よりも低く抑える自動調整システムです。インフレ下でも年金の実質的な価値が目減りするリスクがあるため、制度の動向から目が離せません。
さらに、受給開始後の「税金」についても正しい知識が欠かせません。年金は雑所得として課税対象になりますが、一定の「公的年金等控除」が適用されます。控除額は年齢(65歳未満/65歳以上)や公的年金等の収入金額に応じて段階的に設定されています。
年金受給者の確定申告負担を減らすため、「公的年金等の収入金額が400万円以下」であり、かつ「公的年金以外の所得が20万円以下」であれば確定申告が原則不要となる「確定申告不要制度」が設けられています。ただし、医療費控除やふるさと納税(寄附金控除)などの適用を受けて所得税の還付を受けたい場合は、確定申告を行う必要がある点を覚えておきましょう。
【公的年金とは】に関するよくある質問(FAQ)
Q1:年金を払い損になるのが心配です。元を取ることはできるのでしょうか?
A1:公的年金は単なる積立貯金ではなく、長生きリスクや障害・死亡リスクに備える「終身保険」です。老齢年金は亡くなるまで一生涯支給されるため、平均寿命以上生存すれば納付額以上の給付を受け取るケースが多く、民間の金融商品にはない強力な生活防衛基盤となります。
Q2:パート勤務ですが、厚生年金に加入しなければならない条件はどうなっていますか?
A2:短時間労働者への社会保険適用拡大が進んでおり、従業員数要件の緩和とともに、「週所定労働時間20時間以上」「月額賃金8.8万円以上」「2カ月を超える雇用の見込み」「学生でないこと」などの基準を満たす場合、パート・アルバイトであっても厚生年金への加入が義務付けられます。保険料負担は生じますが、将来の年金額が増え、傷病手当金などの保障も手厚くなります。
Q3:年金を受け取りながら働くと年金が減額されると聞きましたが本当ですか?
A3:厚生年金に加入しながら働く60歳以上の人を対象とした「在職老齢年金制度」により、給与(標準報酬月額+直近1年間の賞与の1/12)と厚生年金月額の合計が基準額(支給停止調整額)を超えると、超えた分の半額が支給停止となります。基準額は法改正等で見直しが行われているため、働き方を決める前に最新の上限値を確認しておくことが大切です。
まとめ:2026年以降の年金制度と賢く付き合うためのアクションプラン
公的年金は、国民年金を土台とし厚生年金を積み上げる2階建ての堅牢な社会基盤であり、現役世代の保険機能と引退後の終身生活保障を兼ね備えた制度です。少子高齢化に伴うマクロ経済スライドの適用や各種法改正により受給環境は変化していますが、制度自体の破綻を過度に恐れる必要はありません。
大切なのは、まず「ねんきん定期便」で将来の受給予定額を正しく把握し、受給開始年齢の繰り下げやiDeCoをはじめとする私的年金との併用を戦略的に組み立てることです。公的年金の仕組みを味方につけ、着実なライフプランを設計していきましょう。 (出典: 公 的 年金 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。